Unternehmensverkauf und Nachfolge
Ihr Unternehmen in die richtigen Hände verkaufen.
Vom ersten vertraulichen Gespräch bis zum Zahlungseingang des Kaufpreises. Persönlich geführt durch Mathias Westerbarkei.
Für wen wir arbeiten
Inhabergeführte Familienunternehmen und Gesellschafter mit maßgeblicher Beteiligung. Für Sie ist der Verkauf ein Lebensereignis, keine Portfolioentscheidung.
- Transaktionsgröße
Von rund 1 Mio. bis 100 Mio. Euro Unternehmenswert. Kleinere Mandate, die andere M&A-Berater ablehnen, sind bei uns ausdrücklich willkommen.
- Branchen
Unter anderem Maschinenbau, Anlagenbau, Automotive, Luftfahrt, IT, Bau und Energie. Erfahrung mit grenzüberschreitenden Transaktionen in Europa, Nordamerika und Asien.
- Region
Zu Hause in Westfalen, tätig in ganz Deutschland. Internationale Reichweite über den Bundesverband Mergers & Acquisitions gem. e.V. und unser Partnernetzwerk im Ausland.
- Typische Situationen
Nachfolge, strategischer Verkauf, Vorbereitung auf einen späteren Verkauf (Exit Readiness), Verkauf einer Sparte oder Tochtergesellschaft aus einem Konzern (Carve-out), Verkauf aus dem Portfolio eines Family Office.
Zwei Wege, ein Anspruch
Ab 10 Mio. Euro Unternehmenswert
Individuelle Bewertung und maßgeschneiderte Käuferansprache.
Unter 10 Mio. Euro Unternehmenswert
Digitalisierter Prozess mit KI-Unterstützung. Gleiche Qualität, schneller und bezahlbar auch für den kleineren Mittelstand.
An Ihrer Seite
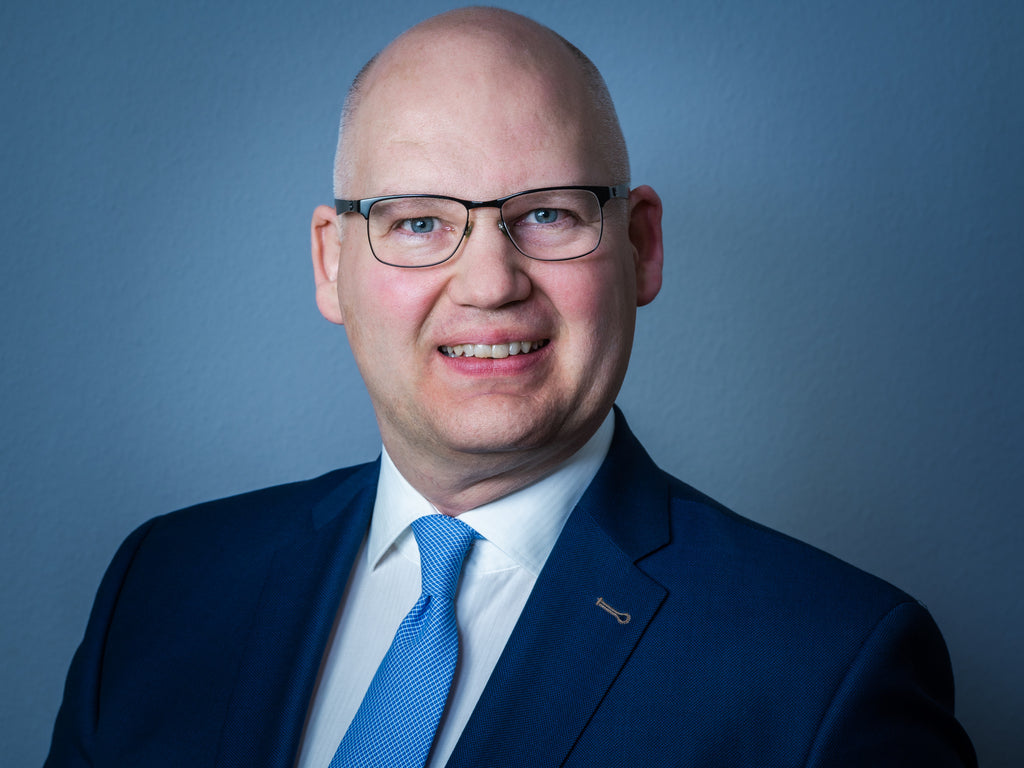
Mathias Westerbarkei, über 25 Jahre Erfahrung in M&A, Corporate Finance und Strategie. 18 Jahre bei CLAAS KGaA mbH, zuletzt Leiter Mergers & Acquisitions. Dort verantwortete er unter anderem die Verkäufe von CLAAS Fertigungstechnik an die MBB Industries AG und von Brötje-Automation an die Deutsche Beteiligungs AG.
Danach war er CFO der DTS IT AG. Seit 2017 begleitet er inhabergeführte Unternehmen. Von 2023 bis 2025 war er zudem Investment Manager im Family Office der Goldbeck-Gruppe.
Mitglied im Bundesverband Mergers & Acquisitions gem. e.V., Arbeitskreis Bewertung. Mitautor im Standardwerk „Post Merger Integration“ von Gerds und Schewe (5. Auflage), mit einem Beitrag zur Renault-Agriculture-Integration bei CLAAS.
Wir begleiten Ihren Verkauf von der ersten Stunde bis zum Vollzug. Rechts- und Steuerberatung übernehmen die Rechtsanwälte und Steuerberater, die Sie beauftragen. Auf Wunsch empfehlen wir Fachleute aus unserem Netzwerk.
So arbeiten wir
Vom Erstgespräch bis zum Zahlungseingang des Kaufpreises, in fünf klar strukturierten Phasen.
- 01
Erstgespräch
Kostenlos, vertraulich und unverbindlich. Wir prüfen, ob ein Verkauf der richtige Weg für Sie ist.
Was in dieser Phase passiert
- Diagnose der Verkaufsreife (Sale Readiness) und Klärung, wer außer Ihnen mitentscheidet
- Strategische Möglichkeiten, Verkaufskonzept und Art des Verkaufsprozesses
- Rahmenbedingungen: Budget, Beraterteam, Zeitplan
Fragen, die Sie sich stellen sollten
Wenn Sie in zwei Jahren aus dem Fenster Ihres früheren Büros schauen und ein Fremder Ihr Unternehmen führt: Was wäre für Sie dann ein erfolgreicher Ausgang?
Wer außer Ihnen muss am Ende zustimmen, damit ein Verkauf zustande kommt?
Sind Sie bereit, nach dem Vollzug (Closing) noch zwölf bis achtzehn Monate operativ gebunden zu bleiben, oder ist ein sofortiger Schnitt die Voraussetzung?
- 02
Bewertung und Vorbereitung
Wir bewerten Ihr Unternehmen, bereiten die Verkaufsunterlagen vor und definieren den Käuferkreis.
Was in dieser Phase passiert
- Indikative Bewertung nach mehreren Methoden
- Bereinigung des operativen Ergebnisses (EBITDA-Normalisierung)
- Aufbau und Strukturierung des Datenraums
- Verkaufsstory, Kurzprofil (Teaser) und ausführliches Verkaufsmemorandum (Information Memorandum)
- Liste möglicher Käufer mit klaren Auswahlkriterien
Fragen, die Sie sich stellen sollten
Welche Umsätze und Margenbestandteile sind personen- oder kundenabhängig, und was passiert, wenn Sie nicht mehr im Haus sind?
Welche Themen (Altlasten, Verfahren, Pensionsverpflichtungen, Klauseln zum Inhaberwechsel) würden Sie als Erstes prüfen, wenn Sie Ihr eigenes Unternehmen kaufen müssten?
Welche Vermögensgegenstände der Gesellschaft wollen Sie nicht mitverkaufen, und ist ihre Herausnahme steuerlich durchdacht?
- 03
Käuferansprache
Wir sprechen passende Käufer vertraulich an, holen Angebote ein und bringen die beste Auswahl in die Verhandlungen. Sie entscheiden, wer Informationen erhält.
Was in dieser Phase passiert
- Diskrete Ansprache und Vertraulichkeitsvereinbarungen
- Erste schriftliche Aufforderung an die Käufer (Process Letter I), ein unverbindliches indikatives Angebot abzugeben
- Management-Präsentationen und Standortbesichtigungen
- Zweite schriftliche Aufforderung (Process Letter II), ein verbindliches Angebot abzugeben
- Angebotsvergleich nach Preis, Struktur, Finanzierungssicherheit, Vollzugsrisiko und strategischer Passung
Fragen, die Sie sich stellen sollten
Gibt es Wettbewerber, Kunden oder Lieferanten, an die unter keinen Umständen Informationen gelangen dürfen, auch nicht anonymisiert?
Mit welchem Käuferprofil (Stratege, Finanzinvestor, Family Office) hätten Sie persönlich das größte Unbehagen, und warum?
Welche Mindestbewertung wäre der Punkt, an dem Sie den Prozess abbrechen würden, und ist diese Zahl mit den übrigen Gesellschaftern abgestimmt?
- 04
Verhandlung und Prüfung durch den Käufer
Wir begleiten die Prüfung durch den Käufer (Due Diligence), verhandeln den Kaufvertrag und schützen Ihre Interessen bis zur Beurkundung beim Notar.
Was in dieser Phase passiert
- Exklusivität mit klar definierter Laufzeit
- Betreuung der Kaufinteressenten im Datenraum und Beantwortung ihrer Rückfragen
- Verhandlung des Kaufvertrags: Kaufpreis, Garantien, erfolgsabhängige Nachzahlungen (Earn-out), gegebenenfalls Garantieversicherung (W&I)
- Einforderung der verbindlichen Finanzierungszusage vor der Beurkundung
- Vorbereitung der Beurkundung und aller Anlagen des Kaufvertrags
Fragen, die Sie sich stellen sollten
Wie weit sind Sie bei Garantien, Freistellungen und Haftungshöchstbeträgen bereit zu gehen, und haben Sie einen Transaktionsanwalt, der Ihre Position verteidigt?
Akzeptieren Sie eine erfolgsabhängige Nachzahlung (Earn-out), und wenn ja, welcher prozentuale Anteil und welche Laufzeit wären das Maximum?
Falls der Käufer seine Finanzierung kurz vor der Beurkundung verliert oder die Bewertung durch Erkenntnisse aus der Due Diligence drücken will, wie reagieren Sie, und wer entscheidet?
- 05
Abschluss
Wir führen Sie bis zum Vollzug (Closing). Anteile werden erst übergeben, wenn die Kaufpreiszahlung gesichert ist.
Was in dieser Phase passiert
- Systematische Prüfung aller Voraussetzungen für den Vollzug (Kartellfreigaben, Gesellschafterbeschlüsse, Bankenzustimmungen)
- Unterstützung bei der Kommunikation gegenüber Belegschaft, Kunden und Lieferanten zwischen Beurkundung und Vollzug
- Koordination einer Garantieversicherung (W&I) und, falls nötig, einer Treuhandlösung (Escrow), bei Bedarf über externe Partner
- Beratung bei der Vorbereitung der Übergabephase
Fragen, die Sie sich stellen sollten
Wie läuft die Kommunikation gegenüber Belegschaft, Kunden und Lieferanten zwischen Beurkundung und Vollzug, und wer übernimmt welche Gespräche persönlich?
Welche Rolle wollen Sie nach dem Vollzug übernehmen, und ist diese vertraglich fixiert?
Haben Sie mit Ihrem Steuerberater geklärt, wie der Kaufpreis fließen soll und bis wann das entschieden sein muss?
Unsere Haltung
Drei Grundsätze, ohne die wir kein Mandat annehmen.
01
Vorbereitung schlägt Tempo
Einen Verkauf können Sie nur einmal richtig führen. Ein sichtbar abgebrochener Prozess lässt sich später nur schwer wiederholen. Deshalb nehmen wir uns für die ersten beiden Phasen bewusst viel Zeit.
02
Ein guter Deal für beide Seiten
Wir legen bekannte Risiken früh auf den Tisch, bevor die Käuferseite sie findet. Unser Ziel ist ein Abschluss, nach dem sich beide Seiten auch zehn Jahre später noch gern auf einen Kaffee treffen.
03
Vertraulichkeit ohne Ausnahme
Wir nennen Ihren Unternehmensnamen nie ohne Ihre Zustimmung. Jeder potenzielle Käufer unterzeichnet vorab eine Vertraulichkeitsvereinbarung.
Niemand erfährt davon, bis Sie es entscheiden.
- Unternehmenswert berechnenEine erste Wertspanne aus Branche und EBITDA. Kostenlos, ohne Registrierung.
- Verkaufsreife-CheckZehn Fragen, rund fünf Minuten. Wie verkaufsreif ist Ihr Unternehmen, und wo würde ein Käufer nachfragen?
- VerkaufsvorbereitungIdealerweise ein bis drei Jahre vor dem Verkauf: Ihr Unternehmen wird mehr wert und hängt weniger von Ihrer Person ab.
- Für Berater und MultiplikatorenKooperation für Steuerberater, Wirtschaftsprüfer und Rechtsanwälte mit Nachfolge-Mandanten im Bestand.
Mehr Wert. Ob Sie verkaufen oder nicht.
Mit KI-Wertsteigerung heben wir mehr EBITDA und mehr Unternehmenswert. Unser selbstlernendes KI-System wertet Ihre Daten und Prozesse aus und zeigt in der Regel am ersten Tag erste Quick Wins. Angerechnet wird nur, was in GuV und Bilanz ankommt.
Für Eigentümer, Beteiligungsgesellschaften und Family Offices. Und die beste Vorbereitung, falls Sie später verkaufen.
Vergütung
Unser Honorar ist eine Kombination aus monatlichem Retainer und einer erfolgsabhängigen Komponente, die erst beim Vollzug der Transaktion fällig wird. Damit teilen wir das Risiko mit Ihnen.
Die genaue Struktur stimmen wir individuell ab. Sie hängt von Transaktionsgröße, Komplexität und gewähltem Prozesstyp ab. Im kostenlosen und unverbindlichen Erstgespräch erhalten Sie ein konkretes Angebot.
Bereit für ein Gespräch?
Vertraulich, unverbindlich und persönlich. Ich melde mich innerhalb von 24 Stunden.